Salarios en alza, billetera quieta: por qué los argentinos ahorran en dólares antes que gastar
La inflación de agosto perforó el 1,7% mensual y los sueldos acumulan cinco meses de recuperación real. Sin embargo, el consumo no despega: el atesoramiento de divisas y la retracción del crédito explican la paradoja.
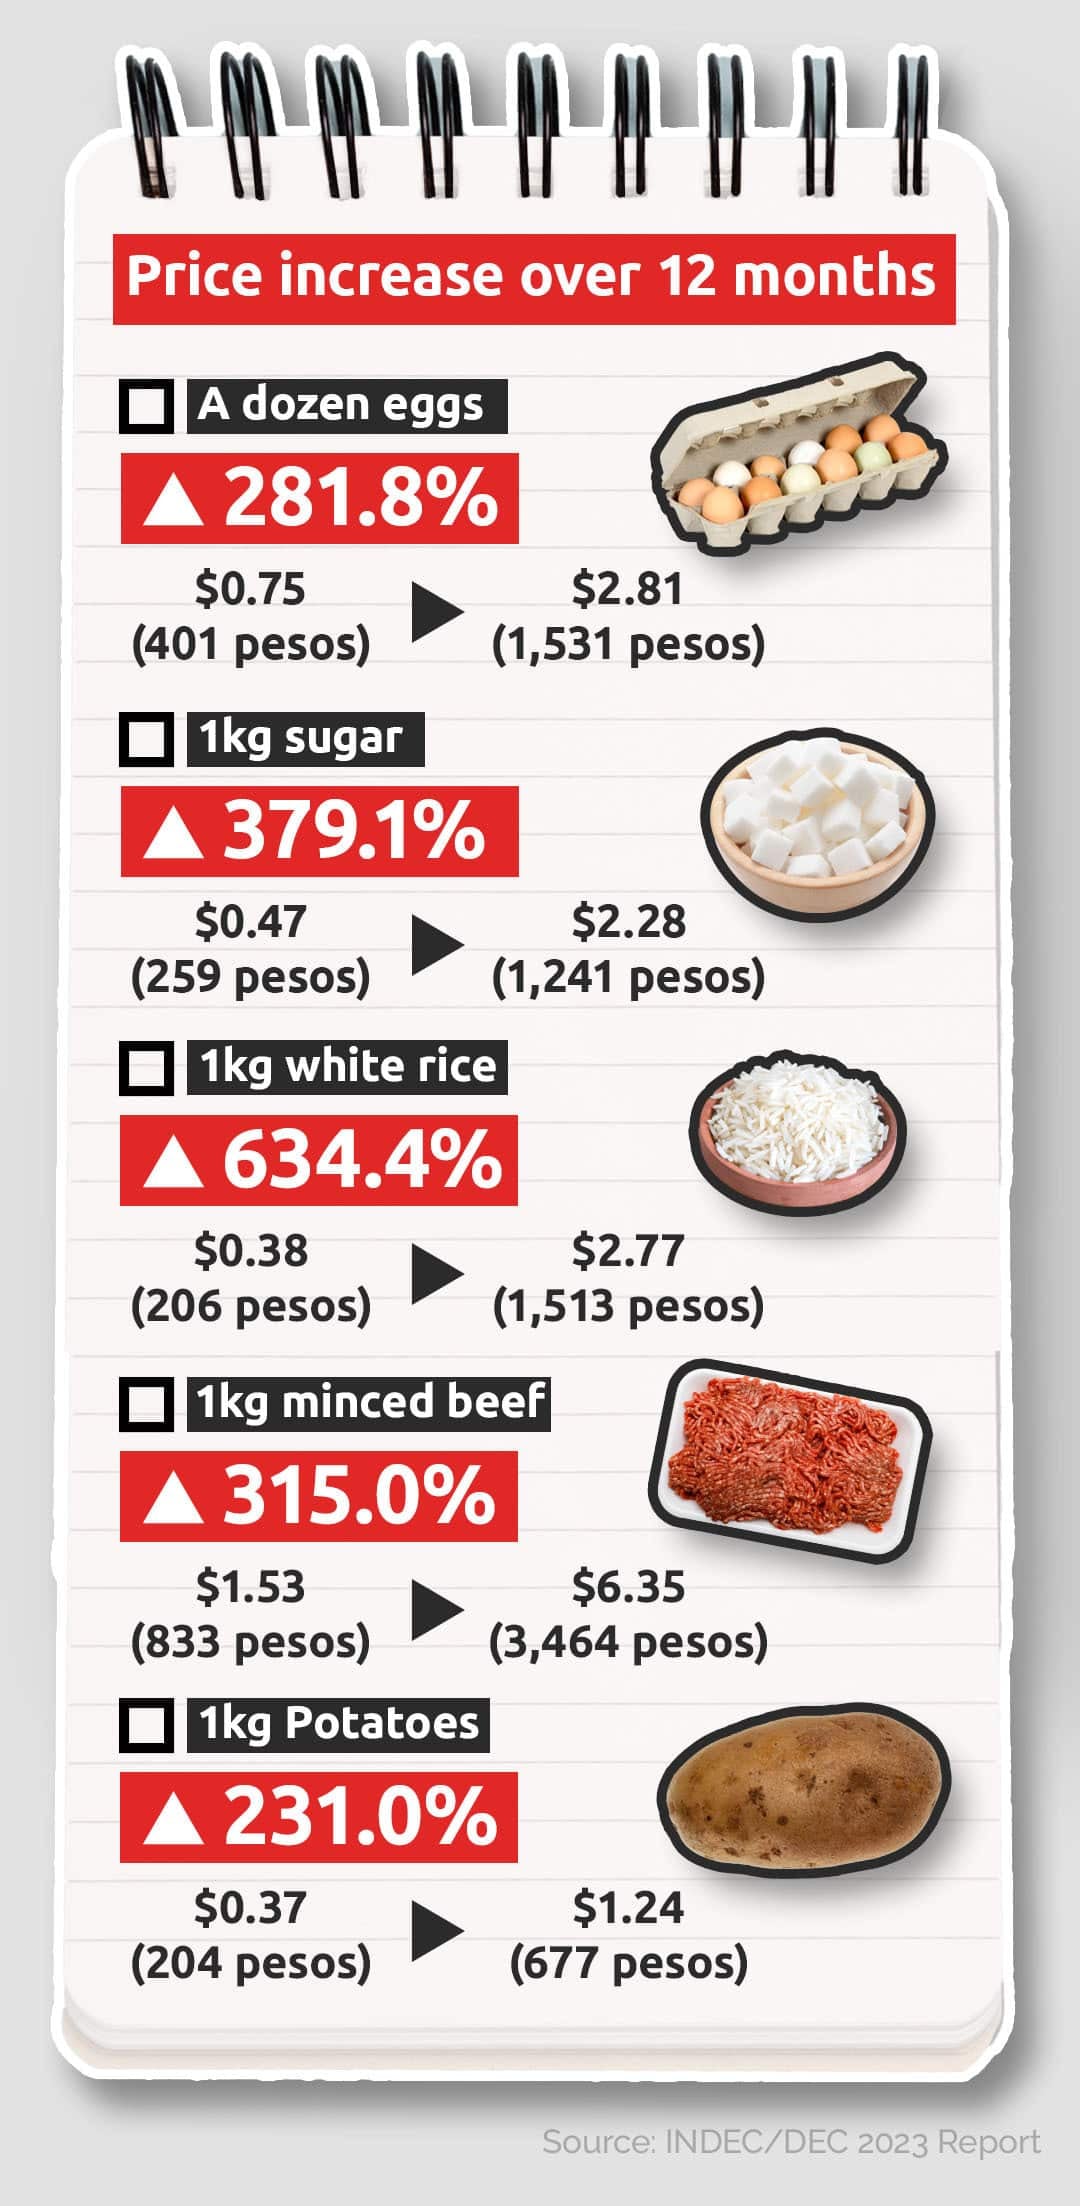
El Índice de Precios al Consumidor de agosto cerró en 1,7% mensual, la marca más baja en un largo tramo y una señal de alivio para los bolsillos que venían perdiendo la carrera contra los precios en los últimos años. En paralelo, los salarios acumulan cinco meses consecutivos de suba por encima de la inflación, configurando un cuadro que, en la teoría económica clásica, debería traducirse en un rebote del consumo. En los hechos, ese rebote no termina de materializarse, y la fotografía del segundo semestre muestra una economía de dos velocidades, con sectores exportadores en expansión y un mercado interno que permanece en estado de espera.
La advertencia de los analistas
El economista Fernando Marull, director de la consultora FyEC, lo resumió con un diagnóstico que condensó la paradoja: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo". La frase, pronunciada en diálogo con medios especializados, instaló el eje de un debate que cruza a households, bancos y empresas: dónde se está destinando el ingreso adicional que la desaceleración inflacionaria liberó.
Según el analista, el dinero que no se canaliza hacia el mercado de bienes y servicios encuentra un destino específico: la compra de dólares. Solo durante el mes de julio, el público adquirió cerca de 3.000 millones de dólares con fines de atesoramiento, un salto cercano al 50% frente a los registros de los meses previos. De ese total, aproximadamente un tercio quedó depositado en cuentas bancarias en moneda extranjera, otro tercio salió del sistema financiero y el resto se aplicó al pago de tarjetas de crédito en dólares.
El mecanismo detrás del freno
El razonamiento que describe Marull es directo: cada peso que se transforma en billete verde es un peso que deja de comprar un electrodoméstico, una salida a un restaurante o una cuota inicial de vacaciones. El ahorro preventivo en moneda dura funciona como un ancla que mantiene congelada la demanda agregada, incluso cuando las variables nominales —sueldos e inflación— mejoran simultáneamente.
A ese fenómeno se suma un factor adicional del lado de la oferta de financiamiento. Las entidades bancarias arrastran niveles elevados de morosidad heredados de los meses de mayor tensión económica y, en consecuencia, se muestran particularmente cautas a la hora de originar nuevos préstamos. Las tasas de interés para créditos al consumo persisten en terreno contractivo, y aunque se espera una baja gradual en los próximos meses, la prudencia del sistema financiero demora la normalización del crédito.
- Inflación mensual de agosto: 1,7%, el registro más bajo en varios años.
- Salarios reales: cinco meses consecutivos de suba por encima de los precios.
- Atesoramiento de dólares en julio: cerca de 3.000 millones de dólares, con suba interanual cercana al 50%.
- Destino del ahorro: un tercio quedó en bancos, otro tercio salió del sistema y el resto se usó para cancelar tarjetas en moneda extranjera.
- Industria y construcción: caída de 5% en julio, frente a sectores exportadores en expansión (energía, agro, minería).
Una economía de dos velocidades
El segundo semestre se presenta, entonces, como un escenario de recuperación parcial. Los sectores vinculados a exportaciones —energía, agro y minería, entre otros— muestran un crecimiento sostenido, impulsados por la mejora de los precios internacionales y por un tipo de cambio que favorece la liquidación de divisas. En contraste, la industria manufacturera y la construcción acumulan retrocesos que, según los últimos datos disponibles, llegaron al 5% en julio, reflejando que el alivio en los salarios todavía no se traduce en mayor nivel de actividad para el conjunto de la economía.
Para el bolsillo de los hogares, el escenario más probable en los próximos meses combina precios estables o con subas moderadas, salarios que podrían continuar ganando algo de terreno frente a la inflación y un consumo doméstico que tardará en reactivarse mientras persista la incertidumbre que empuja a priorizar el ahorro en moneda dura por sobre el gasto corriente. La pregunta que sobrevuela a fabricantes, comerciantes y bancos es cuándo se animan a gastar los argentinos cuando sienten que sus sueldos mejoran, y la respuesta, por ahora, parece condensarse en una sola palabra: después.