Banco Nación: cuánto sale hoy financiar un auto eléctrico chino de casi 26 millones de pesos
Una simulación para un JMEV Easy 3 muestra que la cuota mensual varía entre poco más de un millón y un millón y medio, según el plazo y si el solicitante cobra o no sus haberes en la entidad. El ingreso neto exigido acompaña esa escalera.
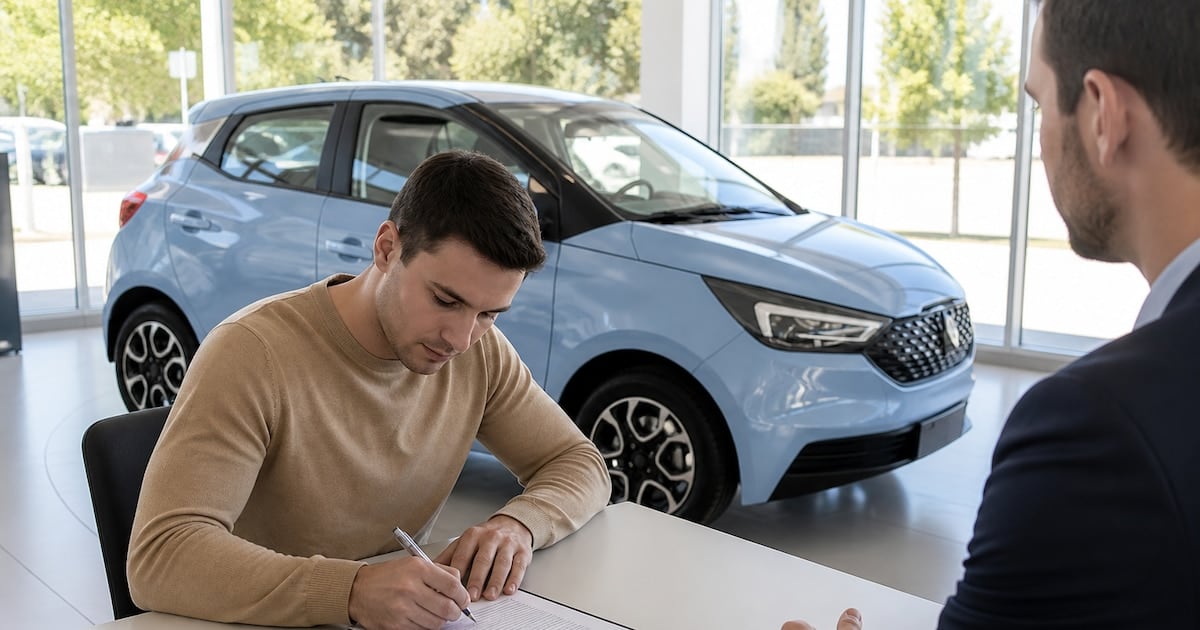
El Banco Nación mantiene una línea de préstamos personales destinada a la adquisición de automobiles nuevos y usados de hasta diez años, con financiamiento de hasta el ciento por ciento del valor de venta con IVA y montos que van de un millón a cien millones de pesos. Una simulación difundida por la entidad sobre un JMEV Easy 3 valuado en veinticinco millones novecientos cuarenta y un mil quinientos pesos permite dimensionar el esfuerzo mensual que demanda cada combinación de plazo y acreditación de haberes.
Las cuatro alternativas a tasa fija que ofrece la entidad exhiben cuotas que van desde un millón cuarenta y seis mil ochocientos cuarenta y cuatro pesos con cuarenta y cinco centavos hasta un millón quinientos cuarenta y nueve mil doscientos noventa y siete pesos con ochenta centavos. Para acceder a cualquiera de ellas, el solicitante debe acreditar ingresos netos mensuales de entre tres millones cuatrocientos ochenta y nueve mil cuatrocientos ochenta y un pesos con cuarenta y nueve centavos y cinco millones ciento sesenta y cuatro mil trescientos veinticinco pesos con noventa y ocho centavos.
El plazo como variable principal
- A setenta y dos meses con sueldo acreditado en el Banco Nación: cuota de 1.046.844,45 pesos e ingreso mínimo requerido de 3.489.481,49 pesos.
- A setenta y dos meses sin sueldo acreditado en la entidad: cuota de 1.274.255,85 pesos e ingreso mínimo exigido de 4.247.519,48 pesos.
- A treinta y seis meses con sueldo acreditado: cuota de 1.351.650,58 pesos e ingreso mínimo requerido de 4.505.501,92 pesos.
- A treinta y seis meses sin sueldo acreditado: cuota de 1.549.297,80 pesos e ingreso mínimo exigido de 5.164.325,98 pesos.
Extender el período de devolución reduce el importe del pago mensual, aunque incrementa el monto total abonado al finalizar el crédito. La decisión entre un esquema y otro depende, en gran medida, de la capacidad de cada cliente para absorber cuotas más altas a cambio de pagar menos intereses.
La diferencia entre cobrar o no cobrar el sueldo
La condición de cliente con acreditación de haberes en el Banco Nación opera como un diferencial de costo relevante. Quienes perciben su sueldo en la entidad acceden a una tasa nominal anual del treinta y seis por ciento y a un costo financiero total efectivo anual del cincuenta y tres coma cuarenta por ciento. Para quienes cobran en otra institución, esos valores ascienden al cuarenta y seis por ciento y al setenta y dos coma treinta por ciento, respectivamente. Los importes se mantienen idénticos tanto a treinta y seis como a setenta y dos meses.
Las cifras divulgadas por el banco no contemplan el patentamiento ni los restantes gastos asociados a la operación, que deben ser previstos por separado al momento de evaluar la conveniencia de la financiación. Tampoco constituyen una oferta exclusiva para el JMEV Easy 3, ya que la línea admite cualquier automotor que cumpla con los requisitos de antigüedad y valuación establecidos en las condiciones generales.
La opción en UVA: cuota inicial más baja, pero con actualización
La línea crediticia contempla también una variante en Unidades de Valor Adquisitivo, con plazos de doce a sesenta meses y una tasa nominal anual del diecinueve por ciento para quienes acreditan haberes en el banco o del veinticinco por ciento para el resto de los solicitantes. En un ejemplo publicado por la entidad por un monto de diez millones de pesos a sesenta meses, el cliente con sueldo depositado en la institución arranca con una cuota de doscientos noventa y dos mil seiscientos cincuenta y seis pesos, frente a los cuatrocientos veinticuatro mil trescientos treinta pesos de la alternativa en pesos.
El crédito en UVA se actualiza periódicamente, lo que implica que el importe inicial puede incrementarse a lo largo del período de devolución. Se trata de una herramienta orientada a quienes priorizan un pago mensual más bajo durante los primeros meses y están dispuestos a asumir el riesgo de la corrección por inflación.
Desde una perspectiva histórica, los créditos en UVA fueron impulsados por distintas entidades oficiales durante la última década como mecanismo para acercar el acceso a bienes durables, en particular viviendas y automóviles, en contextos de inflación elevada. El Banco Nación mantiene esta modalidad como complemento de su oferta en pesos, aunque recomienda a los potenciales tomadores evaluar su conveniencia según las proyecciones inflacionarias y la evolución esperada de sus ingresos.
Los importes presentados por la entidad son orientativos y quedan sujetos a la evaluación crediticia de cada solicitante y a las condiciones vigentes al momento de formular la solicitud, según aclararon fuentes de la institución. La decisión final sobre el monto, el plazo y la tasa aplicable depende, en todos los casos, del análisis particular que la entidad realice sobre cada operación.